« L’affaire M’Bappé » (qui a qualifié la Chine de Mao de dictature – ce qui est un fait établi par les historiens -, le joueur de foot étant contraint par le régime chinois actuel de s’excuser publiquement ainsi que son club, perdant au passage d’importants sponsors issus de marques chinoises) montre combien la Chine communiste peut exercer de puissantes pressions sur la libre expression de personnalités françaises et européennes. L’occasion de faire un point utile de synthèse sur les liens de dépendance économique que peut subir l’Union européenne dans ses relations commerciales avec la Chine, son régime et son parti unique n’ayant rien de démocratique dans ses pratiques et ses objectifs.
Une vulnérabilité géopolitique sous conditions
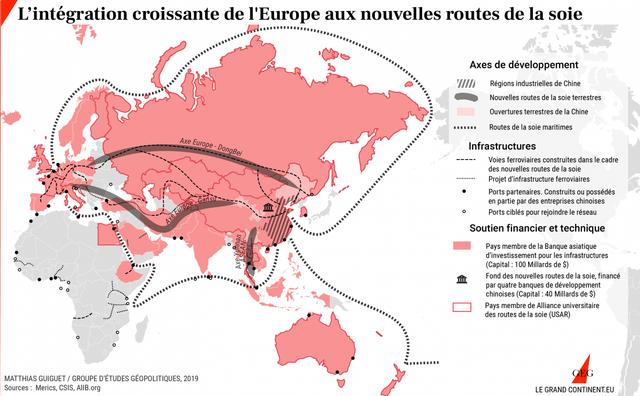
La relation économique entre l’Union européenne et la Chine est devenue l’un des principaux enjeux géopolitiques de la période actuelle et future. Les échanges commerciaux entre l’UE et la Chine ont plus que quadruplé depuis le début des années 2000 et dépassent désormais le volume de 860 milliards de dollars par an. Cette interdépendance n’est pas en soi une faiblesse mais elle devient une vulnérabilité géopolitique lorsqu’elle porte sur des biens essentiels, lorsqu’elle est concentrée et lorsqu’elle peut être utilisée comme instrument de pression politique sur les démocraties européennes.
Une dépendance réelle mais sélective
L’Union européenne n’est pas dépendante de la Chine pour l’ensemble de son économie. Sa vulnérabilité se concentre dans quelques secteurs stratégiques, où les fournisseurs chinois occupent une position dominante. Environ 60% des produits stratégiques importés par l’UE proviennent de Chine. Les terres rares et les matériaux nécessaires à la fabrication des batteries illustrent cette exposition. Ils sont indispensables aux éoliennes, aux véhicules électriques et à de nombreux équipements industriels. Or, la Chine contrôle une grande partie de la chaîne de valeurs, de l’extraction au raffinage et à la transformation. Les composants électroniques, les produits chimiques et certains équipements industriels présentent également des risques élevés. La Commission européenne identifie et définie plusieurs dépendances comme des points de défaillance uniques à l’échelle mondiale. Une interruption d’approvisionnement dans ces domaines clés aurait donc des conséquences immédiates sur l’industrie européenne.
Quand l’interdépendance devient un levier
La vulnérabilité économique devient géopolitique dès lors qu’un État peut transformer une relation commerciale en instrument de coercition. Le cas lituanien en offre une illustration. Après l’ouverture d’un bureau de représentation taïwanais à Vilnius, la Chine a adopté des mesures restrictives qui ont provoqué un effondrement des exportations lituaniennes vers le marché chinois. Les restrictions sur les exportations de terres rares ont produit un effet comparable. En 2025, les contrôles chinois ont affecté l’industrie automobile européenne et montré la capacité de Pékin à faire peser rapidement un coût sur des secteurs essentiels. Cette logique s’inscrit dans ce que la recherche appelle l’interdépendance armée. Les chaînes d’approvisionnement ne sont plus seulement des circuits d’échange. Elles deviennent aussi des espaces où la puissance économique peut être convertie en influence et contrainte politique.
Une asymétrie critique mais à ne pas exagérer
Il serait toutefois inexact de présenter l’Europe comme entièrement dépendante de la Chine. L’Union conserve des leviers importants. Son marché intérieur de près de 450 millions de consommateurs demeure essentiel pour les exportateurs chinois. L’Europe est également un fournisseur majeur de machines, d’équipements industriels, de technologies de fabrication et de produits pharmaceutiques. La Chine dépend elle aussi de certains intrants européens, notamment dans les secteurs des machines-outils, des équipements ferroviaires et des technologies spécialisées. Le CEPII souligne d’ailleurs que la Chine est davantage exposée à un choc potentiel sur ses importations en provenance de l’Union européenne qu’à un choc venant des États-Unis. La relation est donc asymétrique mais pas unilatérale.
Les limites de la diversification
La diversification des fournisseurs constitue une réponse nécessaire mais insuffisante. Une dépendance peut exister même sans monopole si les alternatives sont coûteuses, lentes ou difficilement mobilisables. Dans le cas des terres rares, diversifier ne signifie pas seulement acheter ailleurs. Cela suppose de développer des capacités minières européennes, des unités de raffinage, des filières de recyclage et des technologies de substitution. Or ces capacités demandent du temps et des investissements massifs. La stratégie européenne doit donc distinguer les importations ordinaires des intrants critiques. Les premières peuvent être traitées par le marché et la diversification des approvisionnements. Les secondes exigent des stocks stratégiques, une production européenne renforcée et une coopération avec des partenaires fiables.
Le choix du « de-risking »
L’Union européenne a progressivement abandonné l’idée d’un découplage complet avec la Chine. Elle privilégie désormais le de-risking, c’est-à-dire la réduction des risques dans les secteurs stratégiques sans rupture des échanges commerciaux. Cette approche lui est apparue plus réaliste. Un découplage total est jugé coûteux, difficile à coordonner entre les divers États membres et probablement nuisible à la compétitivité européenne. En revanche, cette orientation du de-risking impose de renforcer la production européenne dans les batteries, les semi-conducteurs, les matériaux critiques et certains équipements industriels (en particulier ceux qui sont essentiels aux industries de Défense). La coordination entre États membres reste le principal défi. Les intérêts nationaux divergent selon les modèles économiques et les secteurs exposés. Cette fragmentation affaiblit la capacité de l’Union à défendre une position commune face à Pékin.
Une question de souveraineté stratégique
La dépendance de l’Europe envers la Chine constitue bien une vulnérabilité géopolitique, elle ne se réduit toutefois pas à une soumission économique généralisée. Elle se concentre dans les matières premières critiques, les composants électroniques et les technologies nécessaires notamment à la transition écologique et énergétique. L’enjeu n’est donc pas de rompre avec la Chine mais de reprendre la maîtrise des points de rupture industrielle. Sans cette capacité, l’Europe verrait sa souveraineté stratégique diminuer à mesure que sa transition énergétique, sa compétitivité et son autonomie décisionnelle et politique dépendraient de choix effectués à Pékin.
Antoine ARNOUX
(02/11/2026)
Sur le même sujet, pour aller plus loin :
-Banque de France. (2026, 25 mai). L’Europe et la Chine : une relation économique clé sous la pression d’une grande incertitude et de déséquilibres croissants [Discours]. https://www.banque-france.fr/system/files/2026-05/Discours__PBoC_FR.pdf
-Carnegie Endowment for International Peace. (2026, 15 juin). From trade dependence to geopolitical leverage: The EU in an era of weaponized interdependence. https://carnegieendowment.org/europe/research/2026/06/from-trade-dependence-to-geopolitical-leverage-the-eu-in-an-era-of-weaponized-interdependence
European Commission, Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs. (2024). Understanding EU-China exposure (Single Market Economics Briefs, Economic Brief No. 4). https://single-market-economy.ec.europa.eu/system/files/2024-01/EconomicBrief_4_ETBD_23_004ENN_V2.pdf
Flossbach von Storch Research Institute. (2025, 13 mai). EU’s dangerous trade dependences. https://www.flossbachvonstorch.de/en/insights/articles-and-opinions/detail-1/eus-dangerous-trade-dependences
Herb, C. (2022, 14 décembre). Chine et Union européenne, bilan et perspectives. Observatoire NRS. https://observatoirenrs.com/2022/12/14/chine-et-union-europeenne-bilan-et-perspectives/
Mercator Institute for China Studies. (2020, 17 novembre). Mapping and recalibrating Europe’s economic interdependence with China. https://merics.org/en/report/mapping-and-recalibrating-europes-economic-interdependence-china
Mercator Institute for China Studies. (2023, 30 janvier). Diversification isn’t enough to cure Europe’s economic dependence on China. https://merics.org/en/comment/diversification-isnt-enough-cure-europes-economic-dependence-china
Pisani-Ferry, J. (2026, 11 juillet). Nous nous étions tellement habitués à notre dépendance que nous avions fini par y voir l’ordre naturel des choses. Le Monde. https://www.lemonde.fr/idees/article/2026/07/11/jean-pisani-ferry-nous-nous-etions-tellement-habitués-a-notre-dependance-que-nous-avions-fini-par-y-voir-l-ordre-naturel-des-choses_6722656_3232.html
Véron, E. (2020, 7 janvier). 17+1, un outil au service de la politique extérieure européenne de Pékin défie l’UE. Le Grand Continent. https://legrandcontinent.eu/fr/2020/01/07/171-un-outil-au-service-de-politique-exterieure-europeenne-de-pekin-defie-lue/
Wibaux, P. (2025, février). Trade dependencies: While China is in a dominant position, the European Union is not without advantages. La Lettre du CEPII, (452). https://www.cepii.fr/PDF_PUB/lettre/2025/let452ang.pdf